
Bilanzsumme übersteigt das Schweizer BIP um das 3.68-fache
Die Aktiven und Passiven der Banken in der Schweiz (Hauptsitz, Filialen Inland/Ausland) summierten sich per Ende 2025 auf je CHF 3'191.254 Mia. Das entspricht dem 3.68-fachen Bruttoinlandprodukt (BIP) 2025 der Schweiz von CHF 867.786 Mia. Auf Ebene Konzern (inkl. in- und ausländische Tochtergesellschaften) rechnet sich per Ende 2025 ein Faktor von 3.94 (Bilanzsumme: 3'419.737 Mia.).
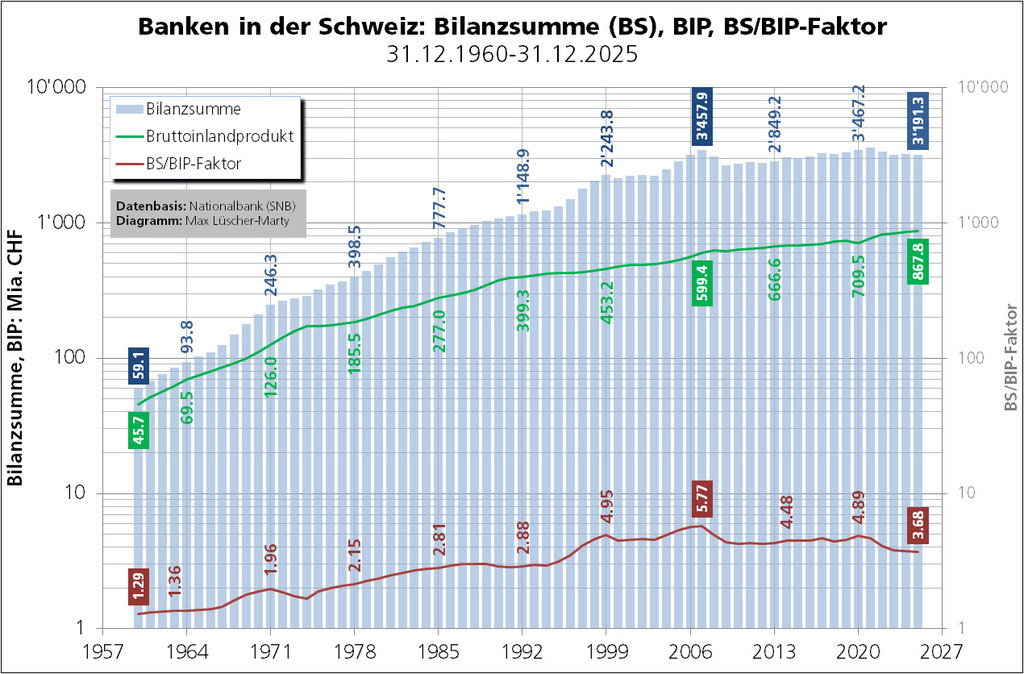
Im Jahr 2007, vor Ausbruch der Finanzmarktkrise, übertraf die Bilanzsumme der Banken in der Schweiz das BIP gar um das 5.77-fache!
Kredit- und Kundengeldgeschäft im Zentrum
Im Zentrum des bilanzwirksamen Geschäfts der Banken in der Schweiz stehen das Kreditgeschäft und das Kundengeldgeschäft.
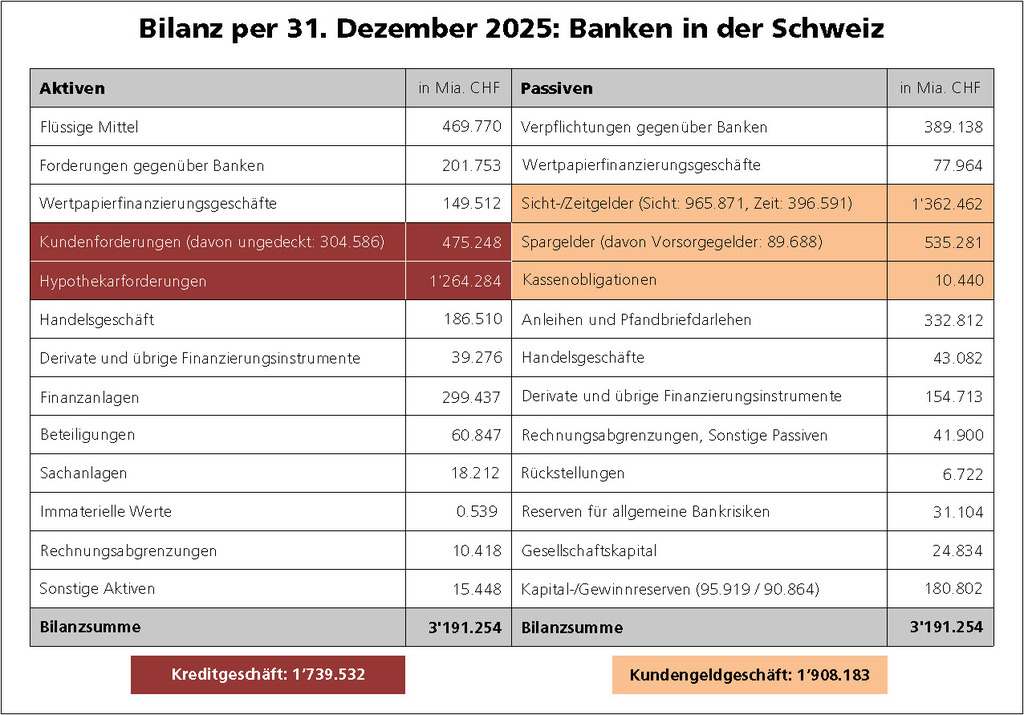
Ende 2025 machen die Kredite an Nichtbanken (Forderungen gegenüber Kunden, Hypothekarforderungen) 54,51% der Bilanzsumme aus. Bei den Kundengeldern (Spargelder, Sicht- und Zeitgelder, Kassenobligationen) ergibt sich ein Bilanzsummen-Anteil von 59,79%. Bei der verbliebenen Grossbank (UBS) sind die Anteile kleiner (44,43% bzw. 55,26%), bei den Retailbanken dagegen deutlich höher (Kantonalbanken: 68,90% bzw. 58,31%, Raiffeisengruppe: 75,48% bzw. 69,94%, Regionalbanken: 81,67% bzw. 68,14%).
Per 31.12.2025 präsentiert sich die (leicht modifizierte) Bilanz der Banken in der Schweiz wie folgt. Es handelt sich um aggregierte (nicht um konsolidierte) Werte.
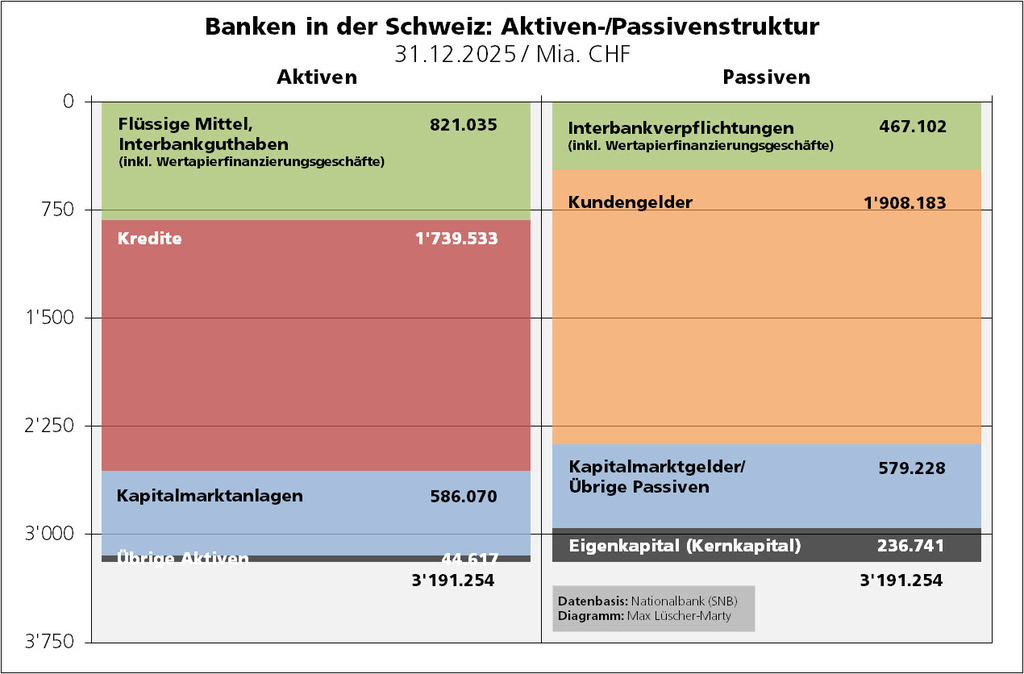
Die Bankaktiven bzw. Bankpassiven lassen sich sich wie folgt strukturieren:
Dünne Eigenkapitaldecke ...
Bemerkenswert ist die dünne Eigenkapitaldecke. Gemessen an der Bilanzsumme macht das bilanzierte Eigenkapital (Gesellschaftskapital, Reserven für allgemeine Bankrisiken, Kapital-/Gewinnreserven, Gewinn-/Verlustvortrag) bloss 7,42% (Vorjahr: 7,51%) aus.
Für die Grossbank UBS rechnet sich eine Eigenkapitalquote von 7,23% (Vorjahr: 7,45%), für die Kantonalbanken von 7,55% (Vorjahr: 7,54%), für die Regionalbanken von 7,84% (Vorjahr: 7,90%) und für die Raiffeisenbanken von 7,67% (Vorjahr: 7,76%).
Die generell tiefen Eigenkapitalquoten im Bankensektor werden immer wieder infrage gestellt. Zuweilen fordern kritische Ökonomen Quoten von bis zu 20% oder gar mehr. Dass deutliche höhere Quoten von bspw. 12,5% ernsthaft diskutiert werden müssen, zeigt der «Fall» der Credit Suisse (CS). Eine bessere Ausstattung mit Eigenmitteln hätte den dramatischen Abfluss von Kundengeldern und mithin den Verlust der Selbstständigkeit womöglich verhindert.
Unterschiedliche Wachstumsdynamik
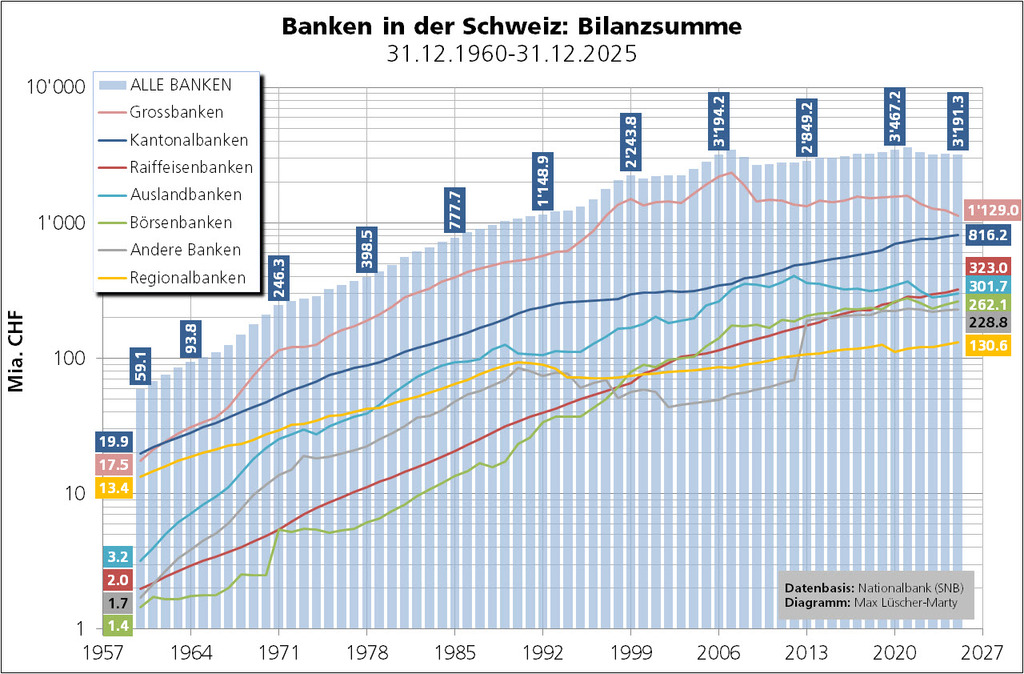
Seit Ende 1960 hat sich die Bilanzsumme der Banken in der Schweiz um das 53.98-fache erhöht. Das durchschnittliche jährliche Bilanzsummenwachstum rechnet sich mit 6,33%.
Wie das folgende Diagramm zeigt, haben einzelne Bankengruppen besonders stark zugelegt, so etwa die Raiffeisengruppe mit einer jährlichen Wachstumsrate von 8,14%. Die Grossbanken (6,62%) und die Kantonalbanken (5,88%) können da nicht ganz mithalten.
Die Wachstumsraten der Börsenbanken (inkl. Privatbankiers) von 8,33%, der Anderen Banken von 7,82%, der Auslandbanken von 7,25% und der Regionalbanken von 3,57% sind wenig aussagekräftig. Grund dafür sind statistische Verschiebungen (z.B. als Folge von Übernahmen), aber auch Um- bzw. Neugruppierungen.
Als Börsenbanken führt die Bankenstatistik unter anderen folgende Institute auf: Bank Julius Bär & Co. AG, Bank Vontobel AG, Banque Lombard Odier & Cie SA, Banque Pictet & Cie SA, Swissquote Bank SA.
Vertreter der Anderen Banken sind unter anderen die Bank Cler AG (Tochtergesellschaft der Basler Kantonalbank), die Migros Bank AG, die PostFinance AG, die Alternative Bank Schweiz AG, die Bank-now AG, die Cembra Money Bank AG, die Cornèr Bank SA, die Helvetische Bank AG und die WIR Bank Genossenschaft.
Zu den Auslandbanken zählen die Ausländisch beherrschten Banken (z.B. Bank J. Safra Sarasin AG; Liechtensteinische Landesbank, LLB Schweiz AG; Nomura Bank Schweiz AG; J.P. Morgan Suisse SA) und die Filialen ausländischer Banken (z.B. Bank of China Limited, succursale de Genève; BNP PARIBAS, Paris, succursale de Zurich; J.P. Morgan Securities plc, London, Zweigniederlassung Zürich; Deutsche Bank Aktiengesellschaft, Frankfurt a.M., Zweigniederlassung Zürich).
35,38% Bilanzsummenanteil der Grossbank UBS
Die Grossbank UBS reklamiert per Ende 2025 gut 35% (35,38%) der CH-Bankbilanz-Summe für sich. Auf den nächsten Plätzen folgen die Kantonalbanken (25,57%), die Raiffeisengruppe (10,12%), die Auslandbanken (9,45%), die Börsen-/Privatbanken (8,21%), die Anderen Banken (7,17%) und die Regionalbanken (4,09%).
Beachtenswert ist die hohe Auslandverflechtung der Grossbank UBS (Stammhaus-Optik): 49,28% der Aktiven und 40,78% der Passiven sind Auslandforderungen bzw. Auslandverpflichtungen. Das ist allerdings weit weniger als noch vor 18 Jahren. Ende 2007 ergab sich eine Auslandverflechtung von 81,25% (Aktiven) bzw. 75,66% (Passiven).
