Hypothekarzins immer noch sehr komfortabel
Der durchschnittliche Hypothekarzins seit 1850 rechnet sich mit 4,25%, jener seit 1970 mit 4,08% und jener seit 1990 mit 3,29%. Nach dem historischen Tief von 1.09% im Jahr 2021 und dem zwischenzeitlichen Anstieg auf 2,20% (2022) bzw. auf 2,79% (2023), notierten fünfjährige Festhypotheken im Jahresmittel 2025 wieder bei sehr komfortablen 1,55%.
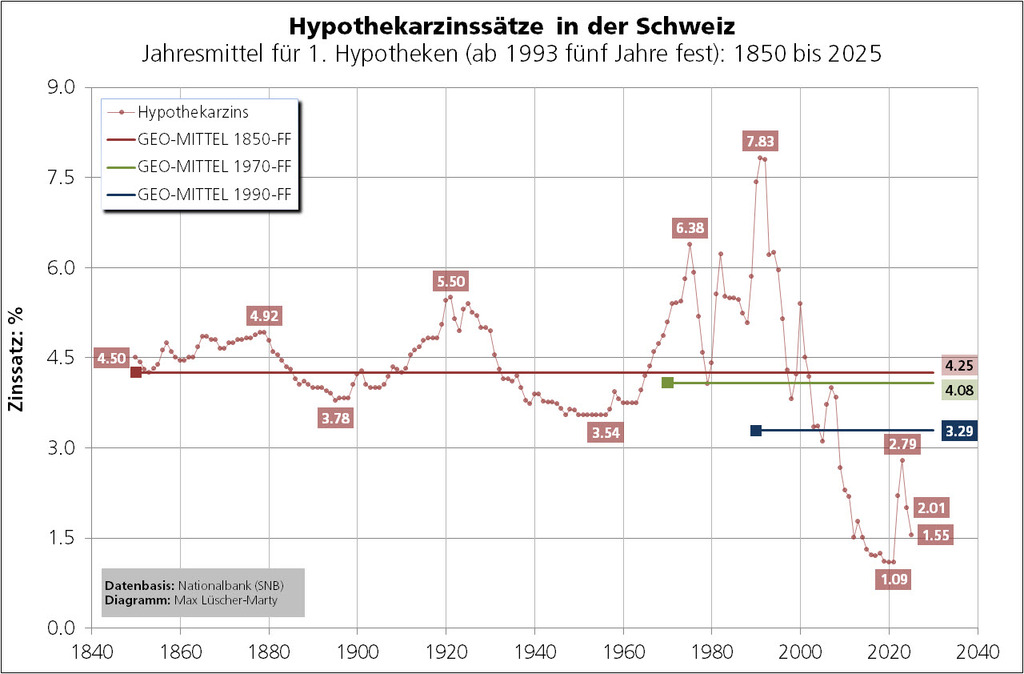
Ende Juni 2025, notieren die Richtsätze für fünfjährige Festhypotheken schon wieder deutlich tiefer. Das Spektrum reicht von 1,40% bis 1,60%.
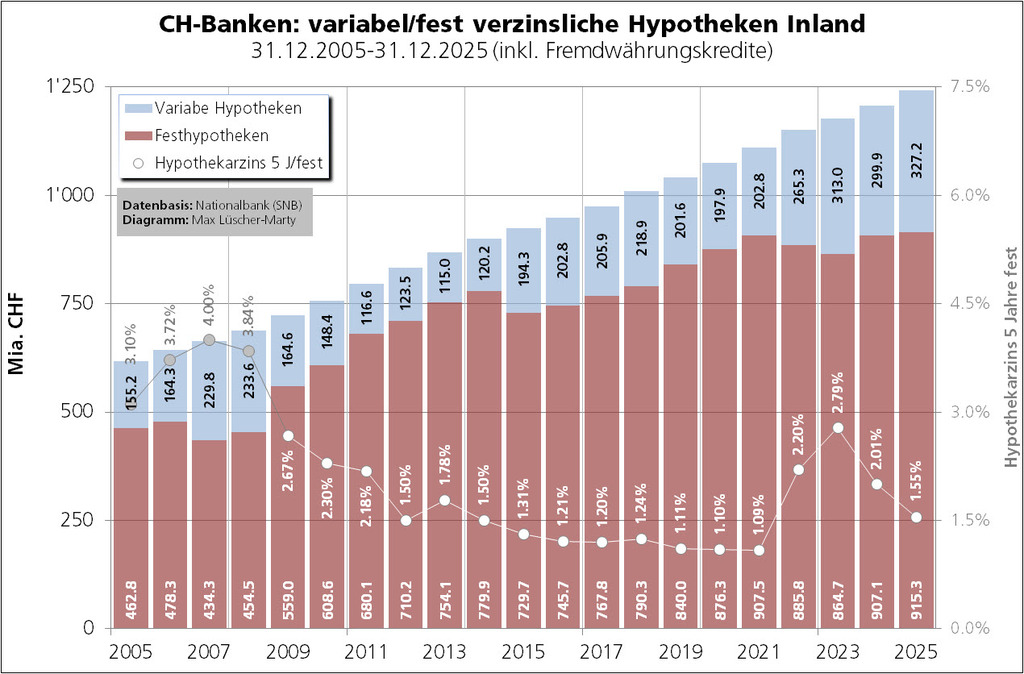
Festhypotheken-Anteil von gegen 75%
Ende 2025 summierten sich die Hypothekardarlehen der CH-Banken an Inlandschuldner auf CHF 1'242.446 Mia. Davon waren CHF 915.283 Mia. (Vorjahr: 907.063) Festhypotheken. Das entspricht einem Anteil von 73,67% (Vorjahr: 75,15%).
Mittlere Hypotheken-Restlaufzeit von gut 3 Jahren
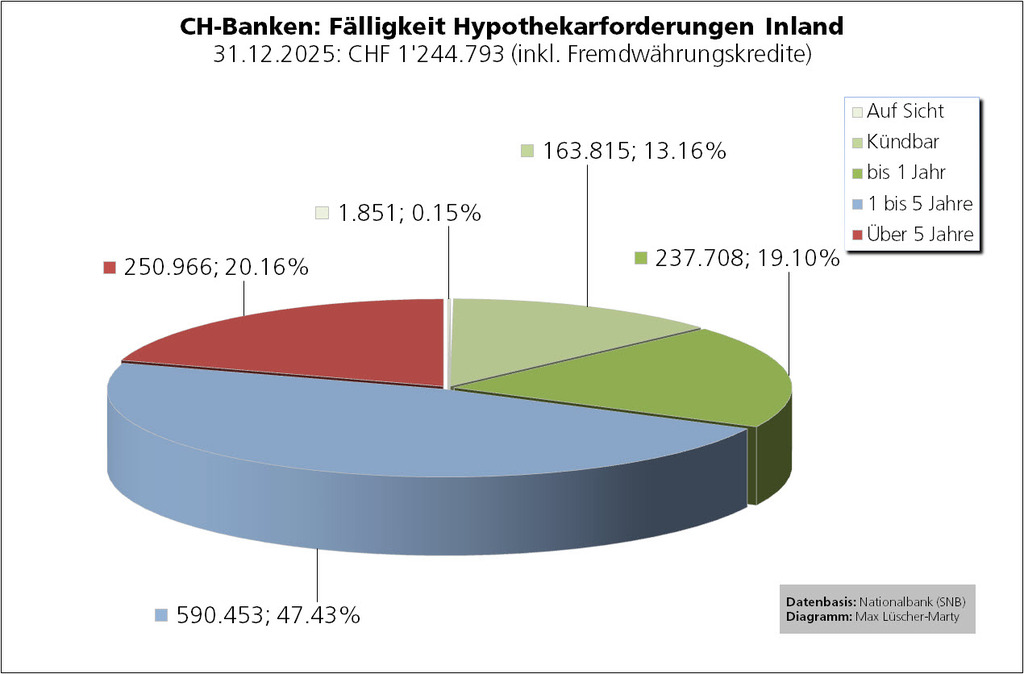
20,16% der Festhypotheken haben eine Restlaufzeit von mehr als fünf Jahren und 47,43% von eins bis fünf Jahren. Die mittlere Restlaufzeit aller Inland-Hypotheken beträgt gut 3 Jahre. Ein allfälliger Zinsschock (rascher Zinsanstieg) bringt fast 50% aller Hypothekarschuldner während fünf und mehr Jahren nicht in Verlegenheit.
Privatkundenlastiges Hypothekenportfolio
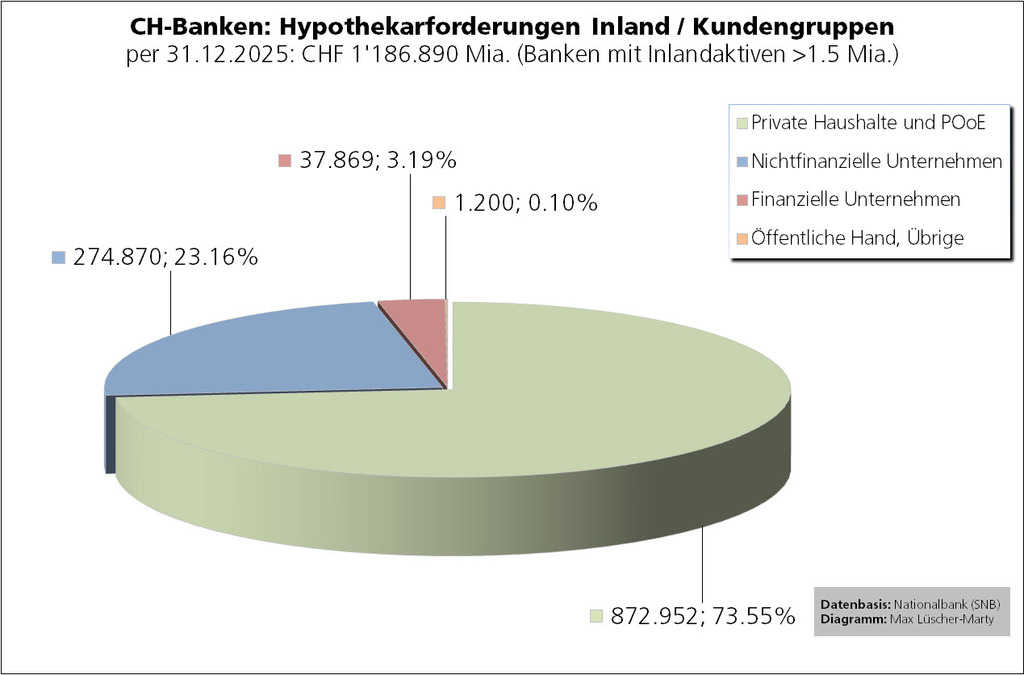
Mehr als 98% (98,46%) des Hyothekenportfolios sind Inland-Hyotheken (Ausleihungen an Inländer und/oder Hypotheken auf inländischen Pfandobjekten). 73,55% sind Privatkundenkedite (Private Haushalte, Private Organisationen ohne Erwerbszweck). 26,35% sind Firmenkundenkredite (finanzielle/nicht finanzielle Unternehmen).
Stark divergierende Wachstumsraten der Hypothekenportfolios
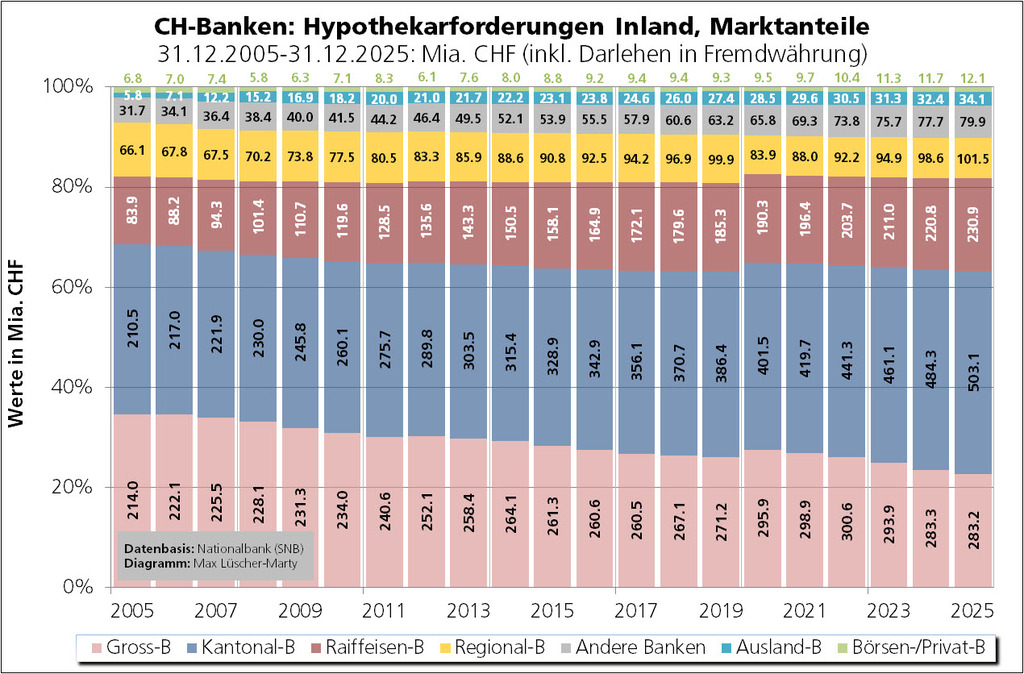
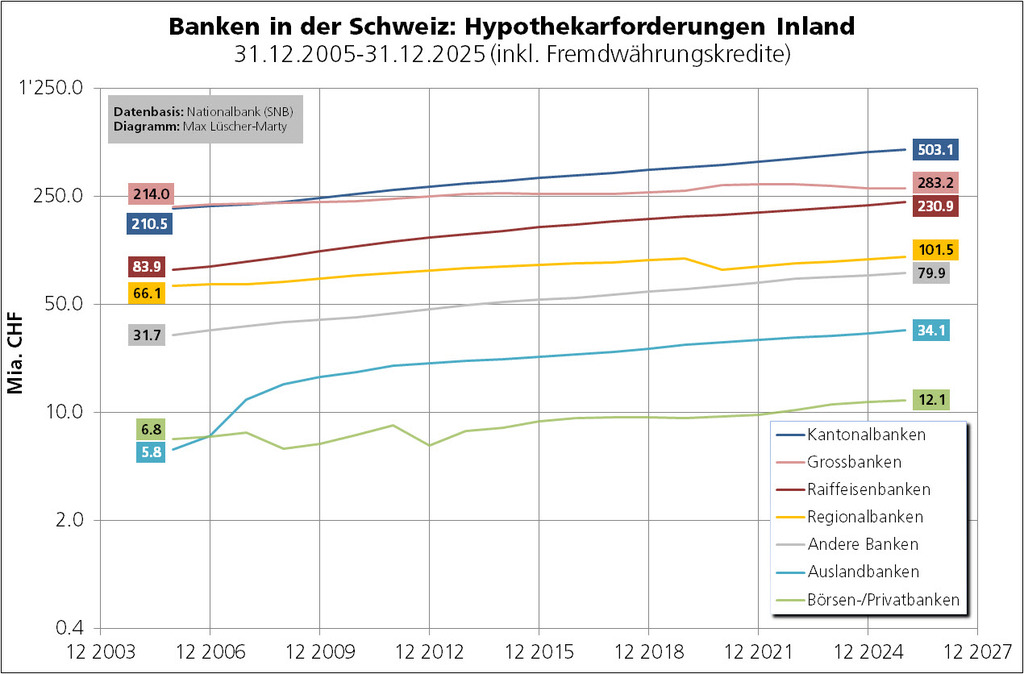
In den letzten 20 Jahren hat die Raiffeisengruppe ihr Hypothekenportfolio (Inland) um das 2.75-fache erhöht. Im Schnitt entspricht dies einem Wachstum von 5,19% pro Jahr. Die Kantonalbankgruppe (durchschnittliche jährliche Zuwachsrate von 4,45%), die Grossbanken (1,41%) und die Regionalbanken (2,17%) konnten da nicht mithalten.
Bemerkenswert zugelegt hat auch die Gruppe der «Anderen Banken». Die jährliche Zuwachsrate rechnet sich hier mit 4,74%. Ausschlaggebend sind die Bank CLER (vormals Bank Coop) und die Migros Bank.
Kantonal- und Grossbanken nach wie vor Marktleader
Die Kantonalbanken (Marktanteil 2025: 40,41%) und die Grossbank UBS (Marktanteil 2025: 22,75%) sind nach wie vor die grössten Player im schweizerischen Hypothekenmarkt. Während die Kantonalbanken ihren Marktanteil in den letzten 20 Jahren ausbauen konnten (2005: 34,02%), ist jener der Grossbanken von 34,59% auf 23,44% gesunken. Im Jahr 1994 betrug der Marktanteil der Grossbanken noch fast 40% (39,74%)!
Die Raiffeisengruppe hat ihren Marktanteil in den letzten 20 Jahren von 13,56% (2004) auf 18,55% (2025) markant erhöht. In jüngster Zeit hat sich der Marktanteil nur noch sehr moderat erhöht.