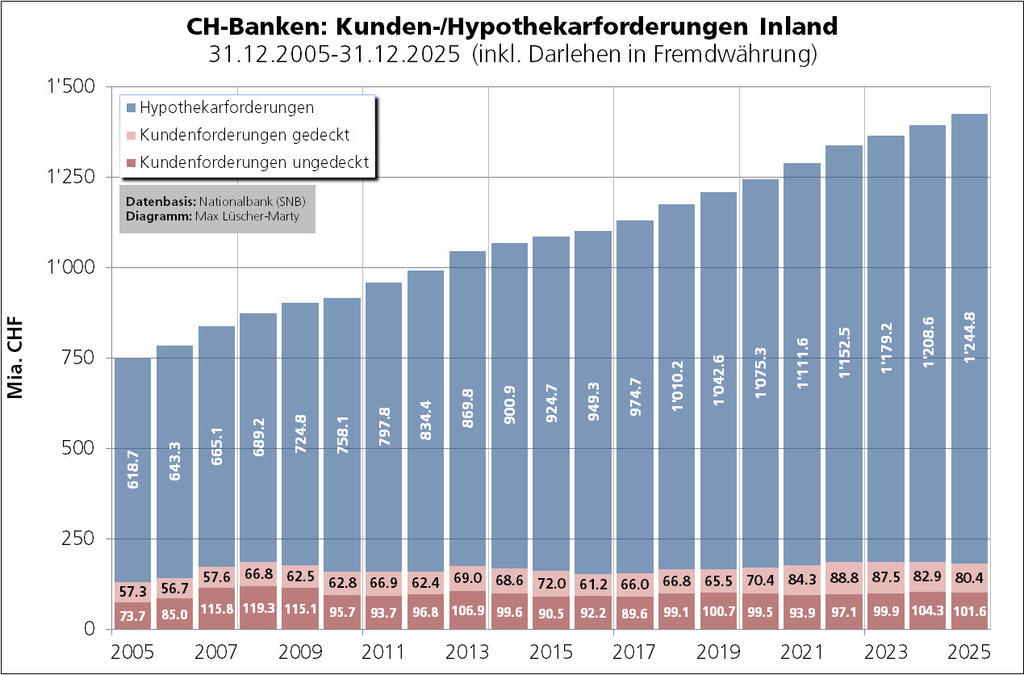
Rückbesinnung auf das klassische Kreditgeschäft
Bis zum Ausbruch der Finanzmarktkrise hat sich der Bilanzsummen-Anteil des klassischen Kreditgeschäfts der Banken in der Schweiz nach und nach verringert. 1991 machten die Kreditausleihungen 64,72% der Bilanzsumme aus; 2005 waren es noch 39,02%. Verantwortlich dafür war im Wesentlichen die Geschäftspolitik der Schweizer Grossbanken. Seit Ende 2012 macht der Anteil der Kredite an Nichtbanken (Hypothekar- und andere Kundenforderungen) wieder rund 50% der Bilanzsumme aus (Ende 2025 = 54,51%).
Hoher Anteil an besicherten Krediten
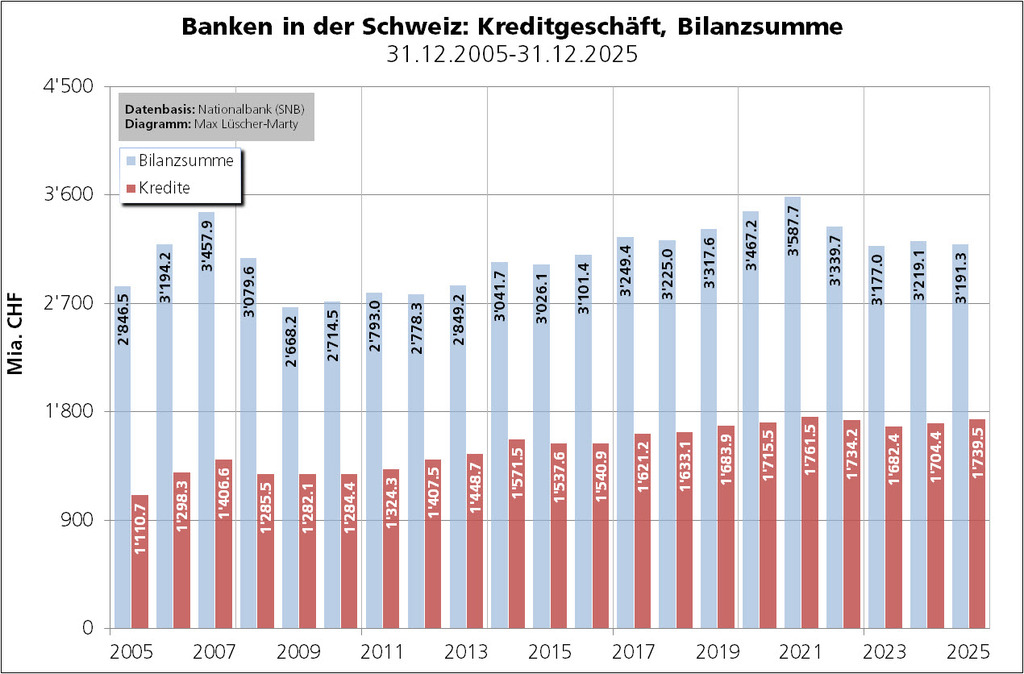
Das Kreditportfolio (Inland-/Auslandkredite) der Banken in der Schweiz ist zum grössten Teil besichert. Ende 2025 waren 73,46% der Ausleihungen hypothekarisch bzw. grundpfändlich gedeckt; 17,46% waren mit anderen Sicherheiten (z.B. Faustpfand) unterlegt. Bloss 9,08% der Ausleihungen waren unbesichert. Vor Ausbruch der Finanzmarktkrise (2007) lag der Anteil der Blankokredite noch bei gut 25%.
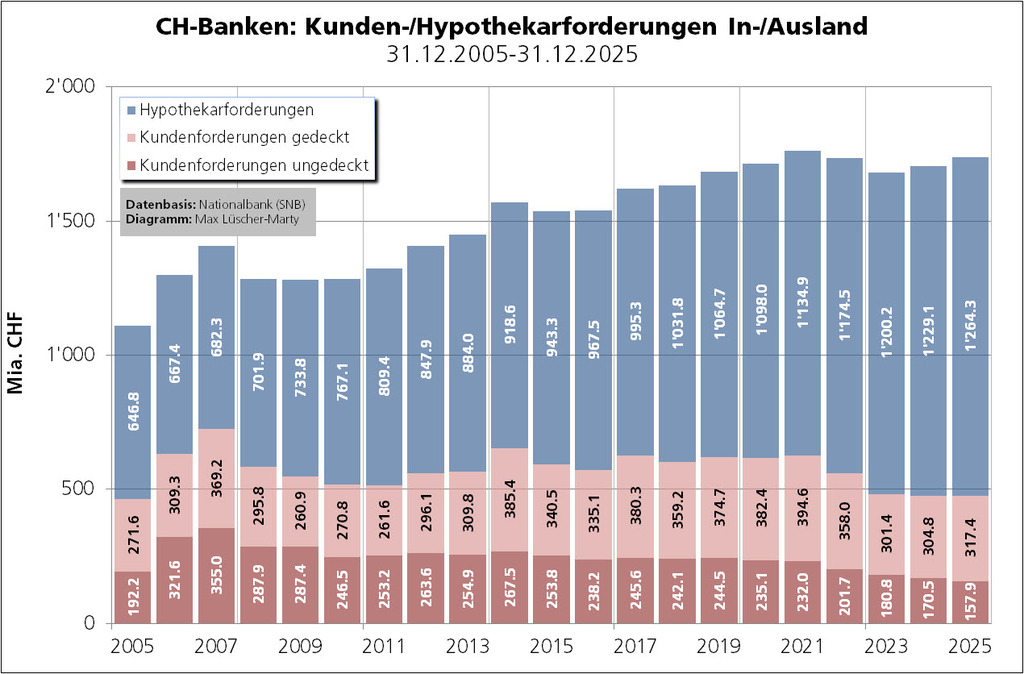
Noch ausgeprägter ist das Verhältnis von gedeckten zu ungedeckten Krediten im Inlandgeschäft. Ende 2025 waren 92,89% der Inlandkredite gedeckt, 88,00% durch Grundpfand und 4,89% durch andere Sicherheiten. Bloss 7,11% aller Inlandkredite waren unbesichert. Vor 29 Jahren, Ende 1996, war der Anteil der Blankokredite mehr als doppelt so hoch (15,82%).